

その「水道の無料点検」、本当に大丈夫ですか|保険を悪用した悪質商法の手口と防ぎ方
水のトラブル
更新日 : 2026年10月09日
 富士水道センター編集部
突然の訪問、「保険を使えば自己負担ゼロで直せます」という甘い言葉。
水道・給排水管の漏水から屋根の雨漏りまで、住まいのトラブルに便乗した悪質な勧誘が全国で相次いでいます。
相談の7割超は60歳以上。
手口と事例、正しい保険金請求の流れ、そして相談先までを整理しました。
突然の訪問、「保険を使えば自己負担ゼロで直せます」という甘い言葉。
水道・給排水管の漏水から屋根の雨漏りまで、住まいのトラブルに便乗した悪質な勧誘が全国で相次いでいます。
相談の7割超は60歳以上。
手口と事例、正しい保険金請求の流れ、そして相談先までを整理しました。
「保険金で直せます」——いま住まいの現場で何が起きているのか
台風や豪雨のあと、あるいは何事もない平穏な日にも、見知らぬ業者が訪ねてくることがあります。
「近所で工事をしているので、ついでに点検します」「水道管から水が漏れていませんか」。
親切そうな申し出の裏側で、何が進行しているのかを最初に押さえておきましょう。
相談件数は4年で倍増した
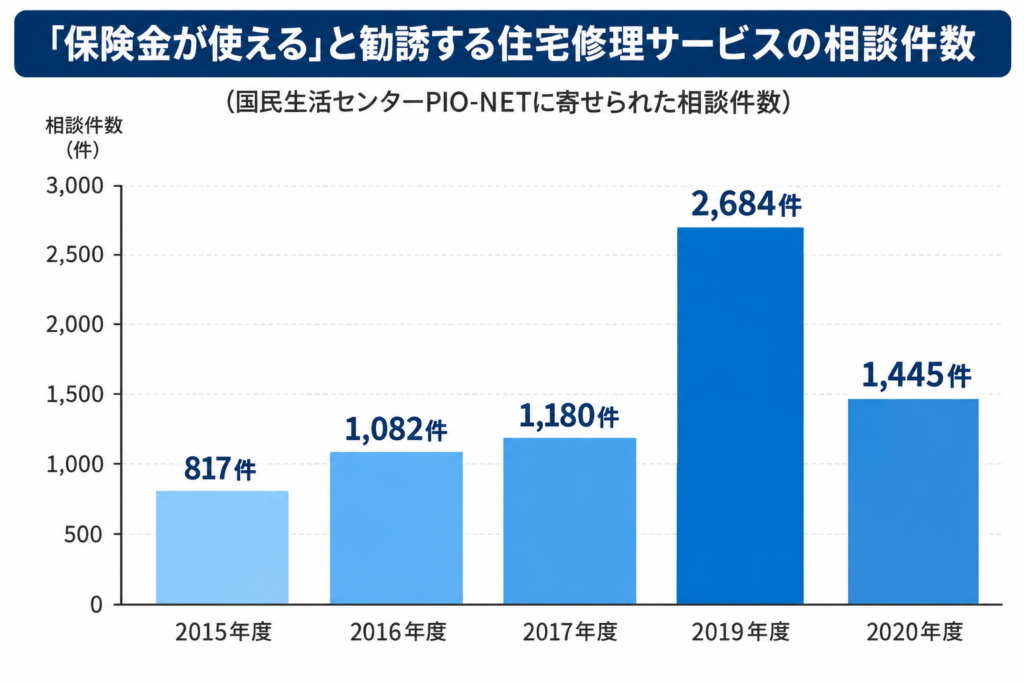
国民生活センターのPIO-NET(全国消費生活情報ネットワークシステム)に寄せられた「保険金が使える」と勧誘する住宅修理サービスの相談は、ここ数年で急増しました。
2018年度に1,759件だったものが、2019年度には2,684件へ。
2020年度はやや減ったものの、それでも被害は絶えません。
しかも、これは「相談した人」の数にすぎません。
恥ずかしさや諦めから泣き寝入りする人を含めれば、実際の被害はさらに多いと考えるのが自然でしょう。
狙われているのは高齢者と「知らない人」
相談の7割超が60歳以上の当事者からのものです。
近くに相談できる家族がいない。保険の仕組みに詳しくない。断るのが苦手。
こうした条件がそろう家庭ほど、強く押されると契約してしまいがちです。
狙う側は、そのことをよく分かっています。
戸建てだけの話ではありません
「うちはマンションだから関係ない」と思った方こそ注意が必要です。
管理組合や賃貸オーナーのもとにも、水道・給排水管の漏水事故を材料にした申請代行の営業が数多く持ち込まれています。
共用部の漏水は金額が大きくなりやすく、修繕積立金という「まとまったお金」もある。
悪質な業者から見れば、個人宅よりもはるかに魅力的なターゲットなのです。
典型的な手口を知っておく——言葉のパターンは驚くほど似ている
被害の入り口は、ほとんどが決まり文句から始まります。
手口の型を頭に入れておけば、同じ言葉を聞いた瞬間に「これだ」と気づけるはずです。
ここでは代表的な4つのパターンを見ていきましょう。
①「自己負担ゼロ」で修理できると言われる
チラシ、ネット広告、電話、飛び込み訪問。
入り口は多様ですが、決まって出てくるのが「無料」「自己負担なし」というフレーズです。
確かに、補償対象となる災害や事故による損害であれば、保険金で修理費をまかなえる場合はあります。
しかし、保険金が出るかどうか、いくら出るかは損害調査の結果を待たなければ分かりません。
訪ねてきたばかりの業者が断言できる話ではないのです。
つまり、言い切っている時点でおかしい。
ここが最初の分岐点になります。
②手数料・違約金が後から牙をむく
「サポート料は成功報酬だから安心」と説明されても、その割合が問題です。
報告されている手数料は保険金の2割〜5割、ときに6割にのぼるケースもあります。
100万円の保険金が下りても、手元に残るのは半分だけ。
これでは修理費が足りません。
さらに厄介なのが違約金です。
ある住宅業者は、着工前に契約を解除した場合に保険金の35%もの違約金を請求していました。
これについては適格消費者団体の消費者機構日本が2022年に差止請求を提訴し、業者側が訴えを認める形で裁判が終結しています。
③経年劣化を「災害による損害」にすり替える
最も罪が重いのがこの手口でしょう。
火災保険では、経年劣化や老朽化による損傷は補償されません。
ところが業者は「経年劣化でも保険は下ります」「みんなやっていますから大丈夫」と、虚偽の申告へ誘導します。
特に狙われるのが屋根、雨どい、床下、そして壁の内側を通る水道・給排水管です。
普段目に入らない場所は、災害による破損なのか単なる老朽化なのか、住人自身には判断がつきません。
そこにつけ込まれるわけです。
④点検と称して、わざと壊される
信じがたい話ですが、現実に起きています。
「屋根を見せてください」と上がり込み、住人の見えないところで破損させる。
ブルーシートをかけた際に壊し、その部分も含めて修理させる。
故意に住宅を破損させて保険金をだまし取ろうとした業者が逮捕された事例もあります。
実際にあった事例から学ぶ
公表されている実例から、三つのケースを紹介しましょう。
事例1:ネットで見つけた「サポート業者」に雨どいを壊された
40歳男性のケースです。
インターネットを見ていて「火災保険の請求をサポートします」という業者のサイトを見つけ、問い合わせました。
訪問してきた業者は自宅の雨どいとベランダを自ら壊したうえで、「これなら火災保険で直せる。申請サポートの代わりに保険金の30%をください」と持ちかけてきます。
結末は厳しいものでした。
こうしたケースでは保険金が支払われないばかりか、壊された箇所を自費で直す羽目になります。
助けを求めたはずが、損害だけが残ったわけです。
事例2:「〇万ポイント」に釣られて契約を迫られた
自宅に損害はなかったものの、「無料点検でポイント進呈」という広告に惹かれ、自らウェブサイトにアクセスした人の相談も寄せられています。
ところが点検の前に契約締結を求められ、差し出された契約書には「保険金の〇割を報酬として支払う」との記載がありました。
考えてみれば当然のことですが、本当に無料点検だけでポイントを配っていたら商売は成り立ちません。
おいしい話には必ず原資があります。
事例3:マンションの漏水で保険が使えなくなった管理組合
水道・給排水管の漏水事故をめぐっては、別の深刻な問題も起きています。
悪質な業者が関わった申請を繰り返した結果、保険金が大幅に減額される、保険料が大きく値上げされる、果ては継続加入を断られる——。
実際にこうした事態に直面している管理組合や賃貸オーナーは少なくありません。
「調査費用特約で修理まで済ませてしまう」といった運用も、厳密には不正にあたります。
目先の負担を減らしたつもりが、建物全体の保険を失う結果につながりかねないのです。
日頃からの配管保全こそが、遠回りに見えて確実な対策といえるでしょう。
なぜ、ここまで増えてしまったのか
手口が巧妙化し、被害が広がった背景には、いくつかの構造的な要因があります。
背景を知ることは、次の波を予測することにもつながります。
災害の多発と、混乱に乗じる商法
大型台風、ゲリラ豪雨、記録的な積雪。
自然災害の頻度が高まれば、住宅の修理が必要になる場面も増えます。
悪質な業者は、被災直後の混乱と「誰かに助けてほしい」という心情に付け込んできます。
2012年に国民生活センターが注意喚起を行ったきっかけも、前年の東日本大震災後に相談が急増したことでした。
災害のたびに同じことが繰り返されている、というのが実情です。
保険の中身が知られていない
「火災保険は火事のときの保険」と思い込んでいる方は、今も少なくありません。
実際には風災、雹災、雪災、水災、水濡れ、盗難、破損・汚損など、補償範囲は幅広く、特約でさらに広がります。
知識が乏しいほど「そんなものまで出るんですか」と驚き、相手の説明を鵜呑みにしてしまう。
業者側はその知識差を収益源にしているわけです。
情報が共有されにくい構造
自動車保険では事故歴が各社で共有され、等級に反映されます。
ところが火災保険には同様の仕組みが整っておらず、会社を変えれば経緯が追いにくい面がありました。
不正が繰り返されやすい土壌が残っていた、ということです。
現在は損保各社も対策を進めており、損害を受けた建物を事故発生直前の状態に復旧したときにのみ保険金を支払う、という趣旨の約款変更を行う会社も出てきました。
トラブルを防ぐために、今日からできること
難しい知識は要りません。
いくつかの原則を家族で共有しておくだけで、被害に遭う確率は大きく下がります。
- 突然の訪問・無料点検は断る
- 「無料」「自己負担ゼロ」を疑う
- 必ず書面で契約し、内容を確認する
急かす業者、書面を嫌がる業者は危険信号
「今日決めてもらえれば」「保険金が出るうちに」。
急がせるのは、冷静に考える時間を与えないためです。
大規模災害のあとほど工事はすぐ着工できないのが現実で、急ぐ理由は業者側にしかありません。
契約は必ず書面で。
しかも、違約金や解約料の条項は小さな文字で目立たないように書かれていることがあります。
読みづらいからと飛ばさず、分からない点は質問し、曖昧な返事しか返ってこないなら契約しない。
これだけで多くの被害は防げます。
高齢の家族には、具体的な約束ごとを
離れて暮らす親がいる方は、一度だけでも話しておいてください。
「突然来た業者とは、その場で契約しない」「電話や訪問があったら、子どもに相談すると伝える」。
この二つを約束しておくだけで、十分な防波堤になります。
契約してしまっても、取り消せる場合があります
訪問販売による契約であれば、法定書面を受け取った日から8日以内はクーリング・オフが使えます。
工事が始まっていても解除は可能です。
業者が「クーリング・オフはできない」と嘘を告げたり、不安をあおって妨害したりした場合は、8日を過ぎても解除できます。
2022年6月からは書面だけでなく、電子メールや事業者の専用フォームからも通知できるようになりました。
諦めずに相談してください。
| 相談先 | 内容・連絡先 |
|---|---|
| 消費者ホットライン | 「188」にダイヤル、最寄りの消費生活相談窓口へ |
| 保険金に関する災害便乗商法 相談ダイヤル(日本損害保険協会) | 0120-309-444/平日9:00〜17:00 |
| 保険金不正請求ホットライン(日本損害保険協会) | 0120-271-824/匿名通報も可 |
| 加入先の保険会社・代理店 | 勧誘を受けた時点での最初の相談先 |
安心して依頼できるのは「富士水道センター」
「保険を使って水道修理したい」「保険が使えるかわからない」そんな方は富士水道センターにご相談ください!
富士水道センターは水道局指定工事店の、安心安全の水廻り修理業者です。
火災保険のご相談も承っております。
サポート料・違約金といった費用は発生しないので、ご安心ください。
Google・Yahoo!の口コミは3,000件以上!評価は4.6とご好評いただいております。
出張費・見積りは無料なので、ぜひお気軽にご相談ください。
まとめ
水道や屋根の「無料点検」を入り口に、保険金請求へ誘導する悪質商法が各地で続いています。
相談件数は2018年度から大きく増え、その7割超が60歳以上。
手数料は保険金の2〜5割、違約金35%という事例まで確認されています。
最も怖いのは、金銭的な損失だけではありません。
経年劣化を災害と偽れば、そそのかされた側であっても不正請求の当事者となり、契約解除や保険金の返還、最悪の場合は詐欺罪を問われる可能性すらあります。
急な訪問は断り、信頼できるところへ相談するようにしましょう。
よくある質問
Q. 水道管や給排水管からの漏水は火災保険で補償されますか
A. 給排水設備の事故による「水濡れ」は、補償対象となる場合があります。
ただし経年劣化そのものの修理費は対象外です。
契約内容によって異なるため、まずは保険会社か代理店に確認してください。
Q. 業者に勧められるまま請求してしまいました。どうなりますか
A. 虚偽の内容で請求していた場合、たとえ業者に勧められたのだとしても、最終的な責任は被保険者本人にあります。
契約解除や保険金の返還を求められることがあり、悪質なケースでは詐欺罪に問われる可能性も否定できません。
気づいた時点で保険会社や消費生活センターに相談しましょう。
Q. 保険金の申請サポート業者はすべて違法なのでしょうか
A. サポート業者がすべて違法というわけではありません。
ただし申請の代行や保険会社との交渉ができるのは弁護士だけです。
「交渉も行う」と広告している場合や、高額な手数料・違約金を設定している場合は特に慎重な判断が必要です。
Q. 保険金の請求はそんなに難しいものですか
A. いいえ。保険会社に事故を連絡し、書類を提出するという流れで、本人が無料で行えます。
「請求は難しい」「時間がない」と不安をあおる勧誘は、契約を急がせるための常套句だと考えてください。
Q. マンションの管理組合でも気をつけることはありますか
A. あります。
不適切な申請を重ねると保険料の大幅な値上げや継続加入の拒否につながる事例が出ています。
修繕積立金を手数料で失わないためにも、申請は自分たちで行い、日頃から給排水管の保全に取り組むことが重要です。
記事の監修者

島尻 博富士水道センター
水道工事や各種水回りの修理に従事して35年間。大規模修繕工事の計画~実施までの対応も可能。保有国家資格(給水装置工事主任技術者、一級管工事施工管理技士、一級建築配管技能士)。2023年1月25日放送 テレ朝スーパーJチャンネルで強烈寒波の報道に出演。